Que regarde la banque pour un prêt professionnel ? Trésorerie, garanties et 4 signaux d’alerte
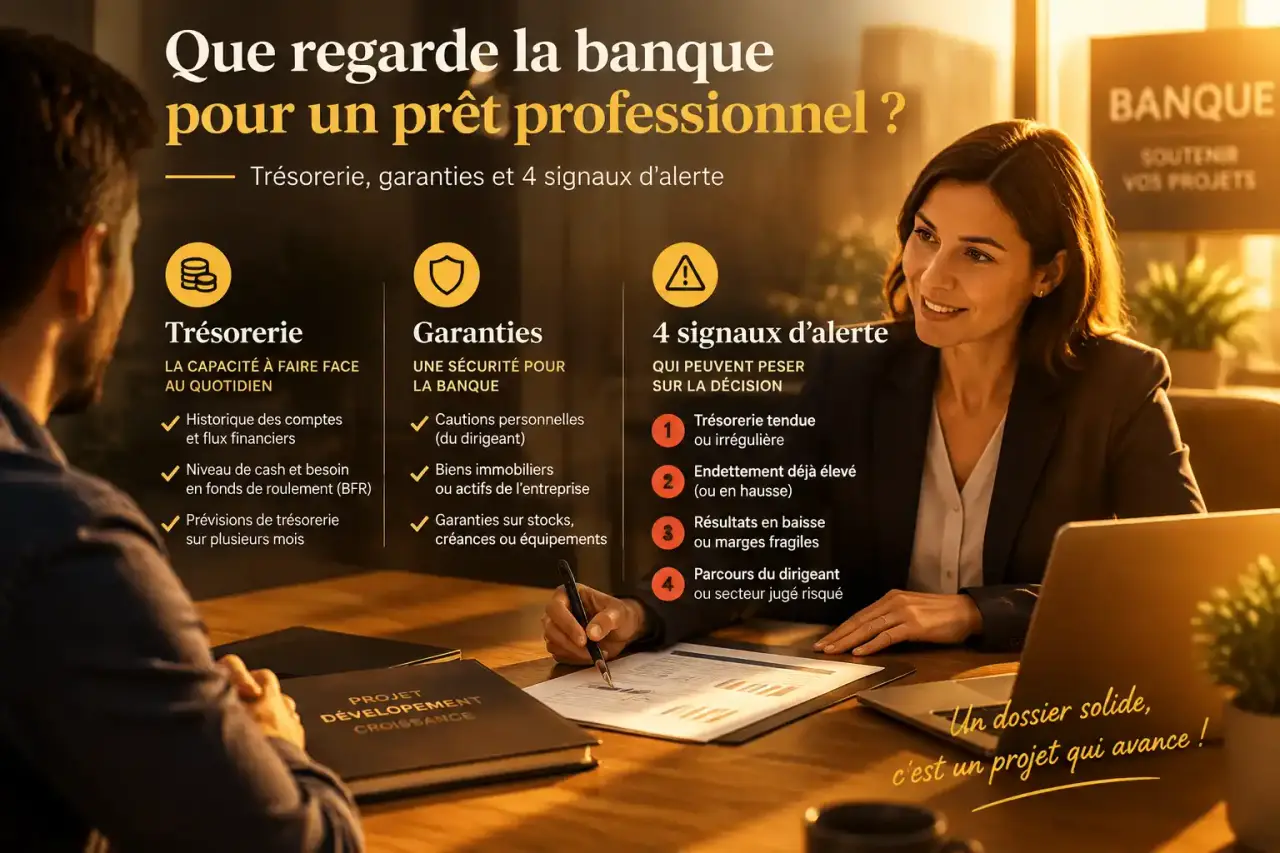
Pour accorder un prêt professionnel, une banque ne se limite ni au chiffre d’affaires ni à l’impression laissée lors du rendez-vous. Elle cherche surtout à vérifier si l’entreprise pourra rembourser durablement, y compris en cas de ralentissement de l’activité. Elle examine donc les comptes, les prévisions, la trésorerie, l’apport du dirigeant et les garanties proposées. Cette analyse l’aide à fixer le montant, la durée, le taux et les sûretés du crédit.
La banque examine d’abord la capacité réelle à rembourser
La première question est simple : l’activité génère-t-elle assez de ressources pour payer les échéances du futur emprunt sans fragiliser l’entreprise ? Pour y répondre, le conseiller analyse les performances passées lorsqu’elles existent et les projections pour les années à venir. La capacité de remboursement ne dépend pas uniquement du bénéfice comptable. Elle repose surtout sur les flux de trésorerie que l’entreprise peut réellement mobiliser.
CAF, EBE et rentabilité : trois indicateurs complémentaires
La capacité d’autofinancement (CAF) correspond aux ressources générées par l’activité après prise en compte des charges et des produits qui ne donnent pas lieu à un encaissement ou à un décaissement immédiat, comme les amortissements. Elle peut financer les investissements, absorber les imprévus et rembourser les dettes. Par exemple, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €.
La banque regarde aussi l’excédent brut d’exploitation (EBE), qui mesure la richesse créée par l’exploitation avant les éléments financiers, fiscaux et comptables. Un EBE régulier montre que le modèle économique génère des ressources avant la prise en compte des intérêts et des remboursements. Le ratio EBE / charges financières sert à évaluer la capacité à payer les intérêts : un ratio supérieur à 8 est souvent considéré comme solide, entre 2 et 8 comme intermédiaire, et inférieur à 2 comme plus risqué. Ces repères varient toutefois selon le secteur, la saisonnalité et le projet financé.
La durée de remboursement compte autant que le montant
Une dette peut sembler raisonnable en valeur absolue, mais devenir trop lourde si sa durée de remboursement est trop courte. Une approche courante consiste à comparer les dettes financières à la CAF. Un remboursement théorique sur trois ans ou moins est généralement perçu comme confortable. Entre trois et dix ans, l’analyse dépend davantage de la stabilité de l’activité. Au-delà de dix ans, le risque augmente, sauf pour des actifs à longue durée de vie comme l’immobilier professionnel, souvent financé sur 15 à 20 ans.
| Indicateur analysé | Formule ou lecture | Ce que la banque cherche |
|---|---|---|
| CAF | Ressources internes générées par l’activité | Des flux suffisants pour rembourser et investir |
| Taux d’endettement | Dettes financières / capitaux propres | Un recours à la dette cohérent avec la structure financière |
| Couverture des intérêts | EBE / charges financières | Une marge de sécurité pour payer les intérêts |
| BFR | Stocks + créances clients - dettes fournisseurs | Un besoin de trésorerie maîtrisé |
La trésorerie révèle les fragilités que le compte de résultat ne montre pas
Une entreprise peut être rentable et pourtant manquer de liquidités. C’est pourquoi la banque s’intéresse aux relevés bancaires, aux encaissements clients, aux échéances fournisseurs et au plan de trésorerie. Elle veut vérifier que les mensualités du prêt pourront être honorées au bon moment, et pas seulement sur une base annuelle.
Le besoin en fonds de roulement sous surveillance
Le besoin en fonds de roulement (BFR) mesure l’argent immobilisé entre le paiement des charges et l’encaissement des ventes. Il augmente, par exemple, lorsqu’un commerce constitue des stocks importants ou lorsqu’une entreprise accorde de longs délais de paiement à ses clients. Un BFR élevé n’est pas forcément négatif, mais il doit être financé. Sans ressources suffisantes, un investissement peut réduire la trésorerie disponible pour les dépenses courantes.
La trésorerie dépend de nombreux décalages : acomptes encaissés, factures clients en attente, charges sociales, TVA, loyers, salaires et fournisseurs ne sont pas réglés le même jour. Un plan mensuel sur la première année permet de repérer les périodes tendues. Il peut montrer qu’un creux saisonnier sera couvert par une réserve, une ligne adaptée ou une négociation des délais, plutôt que par un découvert subi.
Quatre signaux qui font hésiter une banque
- Des incidents de paiement, des découverts fréquents ou des prélèvements rejetés sur les relevés professionnels.
- Un chiffre d’affaires en recul sans explication précise ni mesure corrective crédible.
- Des prévisions très optimistes, sans hypothèses commerciales, devis signés ou étude de marché pour les étayer.
- Un prêt demandé pour combler des pertes récurrentes, sans plan clair de retour à la rentabilité.
Ces signaux ne conduisent pas automatiquement à un refus. Ils peuvent toutefois entraîner une demande de garanties supplémentaires, un montant revu à la baisse ou une durée différente. Anticiper les questions et documenter chaque point sensible améliore la qualité de l’échange avec la banque.
Fonds propres, apport et garanties : la banque évalue le partage du risque
La banque apprécie qu’un entrepreneur, des associés ou d’autres financeurs prennent une part du risque. Les fonds propres comprennent notamment le capital social, les réserves et les bénéfices laissés dans l’entreprise. Ils forment une réserve capable d’absorber une difficulté temporaire et réduisent la dépendance exclusive au crédit.
Un apport renforce la crédibilité du plan de financement
Un apport personnel recommandé se situe souvent entre 25 % et 30 % du financement demandé. Pour un projet de 100 000 €, cela représente 25 000 € à 30 000 €. Ce repère n’est pas une règle universelle : un projet bien sécurisé, un investissement facilement revendable ou une activité déjà rentable peuvent conduire à une structure différente. En revanche, l’absence totale d’apport impose de compenser par une forte crédibilité du projet, des prévisions prudentes et des sources de financement complémentaires.
La banque observe aussi le taux d’endettement, calculé selon la formule dettes financières / capitaux propres. Un ratio inférieur à 30 % est souvent considéré comme favorable, entre 30 % et 75 % comme modéré, et au-delà de 75 % comme plus exposé. Ce ratio ne se lit pas isolément : il est rapproché de la CAF, de la valeur des actifs financés et de la régularité de l’activité.
Les garanties ne remplacent pas un projet viable
Selon la nature du financement, la banque peut demander un nantissement sur un fonds de commerce ou du matériel, une hypothèque sur un bien immobilier, une caution personnelle du dirigeant ou une assurance emprunteur. Ces garanties limitent sa perte potentielle en cas de défaut. Elles ne compensent toutefois pas un plan de remboursement irréaliste. La première protection de la banque reste la viabilité économique de l’entreprise.
Un dossier clair permet à la banque de comprendre et de défendre votre projet
Le dossier de prêt compte autant que les ratios financiers. Il doit permettre au conseiller de reconstituer rapidement le besoin, de vérifier les chiffres et de présenter le projet à son instance de décision. Une demande confuse ou incomplète augmente le risque perçu, même lorsque l’activité présente de bonnes perspectives.
Les pièces à préparer selon votre situation
- Pièce d’identité, justificatif de domicile, statuts, identité des associés et extrait K-bis si l’entreprise est déjà immatriculée.
- Relevés bancaires professionnels, comptes de résultat, bilans et dettes en cours pour une entreprise existante. Les trois derniers exercices peuvent être demandés.
- Business plan, étude de marché, présentation du dirigeant et prévisionnel financier sur trois ans pour une création ou une reprise.
- Plan de financement détaillant les besoins, les ressources, l’apport et les devis des investissements.
- Plan de trésorerie mois par mois sur la première année, particulièrement utile lorsque l’activité est saisonnière ou en lancement.
Pour une création, la banque ne dispose pas d’historique comptable. Elle accorde donc davantage de poids à l’expérience du dirigeant, à sa connaissance du marché, aux premiers clients, aux devis et à la cohérence des hypothèses. Pour une entreprise existante, elle compare les prévisions à la réalité des exercices passés.
Renforcer son dossier avant de demander le crédit
La meilleure préparation consiste à présenter un besoin précisément chiffré, ni gonflé « au cas où », ni sous-estimé. Distinguez les investissements durables, le besoin en fonds de roulement et la trésorerie de sécurité. Expliquez ce que chaque dépense doit produire : capacité supplémentaire, gain de productivité, nouveaux contrats ou amélioration de marge.
Si l’apport est limité, vous pouvez réduire le montant bancaire grâce à un prêt d’honneur, au crédit-bail pour certains équipements, à l’affacturage pour financer les créances clients ou à un financement participatif adapté. La diversification des ressources peut diminuer le risque porté par la banque. Préparez aussi deux scénarios : un scénario central et un scénario prudent intégrant un démarrage plus lent, des délais clients plus longs ou une marge plus faible. Un dirigeant capable d’expliquer ses hypothèses inspire davantage confiance qu’un dossier qui prétend ne comporter aucun aléa.