Capital-investissement : financer la croissance sans alourdir les échéances
Le capital-investissement permet à une entreprise de renforcer ses fonds propres en ouvrant temporairement son capital à des investisseurs. Cette solution peut financer une création, une accélération commerciale, une acquisition ou une transmission, sans imposer les échéances régulières d’un crédit classique. En contrepartie, le dirigeant partage une partie de la propriété, de la gouvernance et de la valeur future de son entreprise.
Le capital-investissement, une prise de participation dans le non-coté
Le capital-investissement, aussi appelé private equity, désigne l’investissement au capital d’entreprises non cotées en Bourse. Un fonds, un investisseur professionnel, un business angel ou un acteur industriel apporte des capitaux en échange de titres. La participation peut être minoritaire ou majoritaire, mais elle reste temporaire : dès son entrée, l’investisseur envisage les conditions de sa sortie et recherche une plus-value si l’entreprise se développe.
À l’inverse, le public equity concerne les sociétés cotées, dont les actions peuvent en principe être achetées ou vendues sur un marché. Dans le non-coté, les titres ne bénéficient pas de cette liquidité immédiate. Leur valeur dépend d’une négociation, des performances de la société et de ses perspectives au moment de la revente.
Un financement en fonds propres, pas un prêt
L’apport au capital n’a pas à être remboursé selon un calendrier fixe comme un emprunt bancaire. Il renforce le haut de bilan et peut faciliter l’obtention d’une dette bancaire pour financer un investissement, une usine, un recrutement ou une acquisition. L’entreprise doit toutefois accepter une dilution : si de nouvelles actions sont émises, la part relative des actionnaires historiques diminue.
L’entrée peut prendre plusieurs formes : actions ordinaires, actions de préférence, obligations convertibles, obligations remboursables en actions, bons de souscription d’actions ou avances en compte courant d’associé. Ces instruments déterminent les droits financiers et politiques de chacun. Ils influencent donc directement la relation entre le dirigeant et l’investisseur.
À chaque étape de l’entreprise, son type de capital
Le terme capital-investissement recouvre des opérations différentes. Le stade de maturité, le montant recherché, le secteur, la zone géographique et le niveau de risque orientent le choix de l’investisseur.
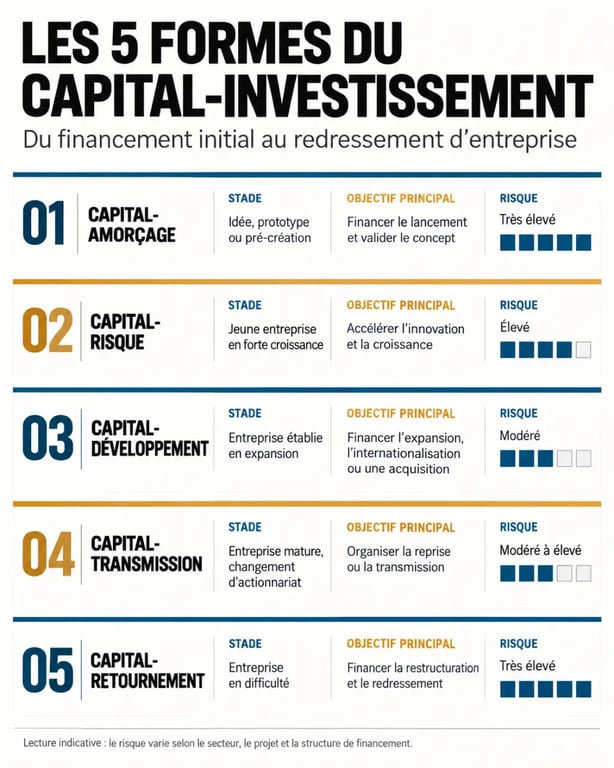
| Forme | Moment d’intervention | Objectif principal |
|---|---|---|
| Capital-amorçage | Avant ou juste après le lancement | Financer une idée, un prototype ou les premières étapes |
| Capital-risque | Jeune entreprise innovante | Accélérer une croissance encore incertaine |
| Capital-développement | PME ou ETI déjà établie | Financer l’expansion, l’internationalisation ou une acquisition |
| Capital-transmission | Cession ou reprise | Organiser le rachat d’une entreprise, parfois en LBO |
| Capital-retournement | Entreprise en difficulté | Financer un redressement et une restructuration |
Le capital-risque est donc une branche du capital-investissement, et non son synonyme. Il cible des projets plus jeunes et plus risqués. Les sociétés de capital-risque interviennent généralement au-delà de 1 million d’euros, tandis que des fonds d’amorçage régionaux peuvent investir dès 300 000 euros. Les fonds régionaux interviennent généralement entre 75 000 et 600 000 euros. Les business angels investissent plutôt à partir de 15 000 euros, avec des capacités qui dépassent rarement quelques centaines de milliers d’euros.
Ce que le dirigeant négocie réellement : valorisation, gouvernance et sortie
Une levée de fonds ne se résume pas au montant encaissé. La valorisation fixe le prix des titres et, par conséquent, le niveau de dilution du fondateur. Un investissement élevé assorti d’une valorisation faible peut coûter davantage en capital qu’un tour plus modeste valorisé à un niveau supérieur.
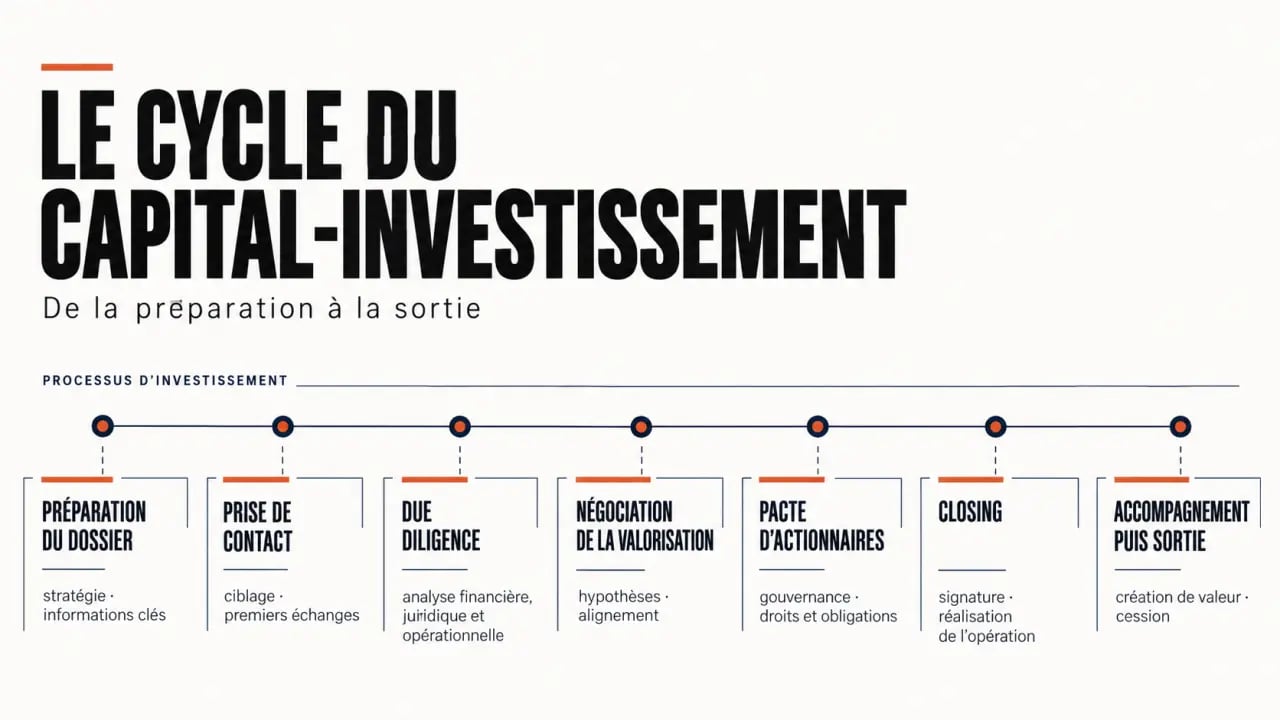
Le pacte d’actionnaires organise ensuite les décisions importantes : composition du conseil, information des investisseurs, décisions soumises à accord, règles de cession et protection des minoritaires. Le dirigeant doit donc examiner les droits attachés aux titres avec autant d’attention que le montant proposé.
La due diligence transforme un projet en dossier finançable
Avant le closing, l’investisseur examine l’équipe, le marché, les contrats, la propriété intellectuelle, la situation juridique, la comptabilité et les prévisions. Un business plan sur au moins trois ans doit préciser l’usage des fonds, les jalons commerciaux et les besoins de trésorerie. Des projections ambitieuses ne suffisent pas : le dossier doit présenter les hypothèses retenues et les risques d’exécution.
Dans une entreprise, la valorisation, les droits de vote, les clauses de sortie et le calendrier de financement sont liés. Une clause qui bloque une cession ou des objectifs irréalistes conditionnant un complément de prix peuvent freiner la stratégie que le financement devait soutenir. Relire le pacte avec un conseil compétent est donc aussi important que négocier le montant levé.
Une sortie envisagée dès l’entrée
La détention s’inscrit souvent dans un horizon de 3 à 10 ans. Elle est généralement comprise entre 4 et 7 ans selon les opérations. La sortie peut prendre la forme d’un rachat des titres par les dirigeants, d’une revente à un industriel, d’une cession à un autre fonds, d’une réduction ou d’un amortissement du capital, ou plus rarement d’une introduction en Bourse.
L’alignement entre le projet du dirigeant et cet horizon de sortie doit être vérifié dès le départ. Un investisseur qui vise une revente à moyen terme n’aura pas forcément les mêmes attentes qu’un dirigeant souhaitant conserver durablement le contrôle de son entreprise.
Identifier le bon interlocuteur pour financer son projet
Le bon investisseur n’est pas nécessairement celui qui propose le chèque le plus élevé. Un fonds spécialisé dans le secteur, habitué à la taille de l’opération et présent sur le territoire visé peut apporter un accompagnement plus pertinent. Les fonds de capital-investissement, fonds régionaux, business angels, acteurs de corporate venture et investisseurs institutionnels n’ont ni les mêmes critères ni les mêmes attentes.
- Pour une jeune start-up : rechercher des business angels ou des fonds d’amorçage capables d’accepter un risque élevé.
- Pour une PME rentable : viser un fonds de capital-développement susceptible d’aider à structurer la croissance.
- Pour une reprise : examiner le capital-transmission et, selon le montage, les solutions de LBO ou de LMBO.
- Pour trouver des contacts : consulter les réseaux de France Invest, France Angels, Bpifrance, les collectivités locales, les chambres consulaires ou un leveur de fonds.
Avant toute approche, préparez une présentation concise, un prévisionnel argumenté, une table de capitalisation à jour, une démonstration du marché adressable et une réponse claire à cette question : pourquoi ce financement est-il nécessaire maintenant ? Un investisseur finance une trajectoire et une équipe autant qu’un produit. Le dossier doit donc relier le besoin de capitaux à des objectifs mesurables et à un calendrier crédible.
Investir dans le private equity : potentiel et limites à accepter
Un particulier peut accéder au capital-investissement principalement par des fonds plutôt qu’en investissant directement dans une entreprise. Les FCPR sont investis à hauteur de 50 % minimum en titres de PME ou ETI non cotées. Les FCPI sont investis à hauteur de 70 % minimum en titres de PME européennes innovantes non cotées, tandis que les FIP le sont à hauteur de 70 % minimum dans des PME européennes régionales non cotées. Les FPCI, réservés aux clients avertis, nécessitent un investissement minimum de 100 000 euros et sont investis à hauteur de 50 % minimum en titres de PME ou ETI non cotées.
Ces véhicules offrent une exposition diversifiée à l’économie réelle et à des entreprises difficiles d’accès en direct. Ils ne constituent toutefois pas un placement liquide ni garanti. La performance dépend de la réussite des sociétés financées, de leur valorisation et de la capacité du fonds à les revendre dans de bonnes conditions. Une perte partielle ou totale du capital est possible.
Avant de souscrire, vérifiez la durée de blocage, les frais, la stratégie d’investissement, la diversification, les modalités de valorisation et les conditions de sortie. L’Autorité des marchés financiers (AMF) met à disposition une liste des organismes de placement collectif. Le capital-investissement doit s’envisager avec un horizon long et une somme dont l’immobilisation reste supportable.