Quel statut juridique à Marseille ? Comparer le revenu net, les risques et les démarches
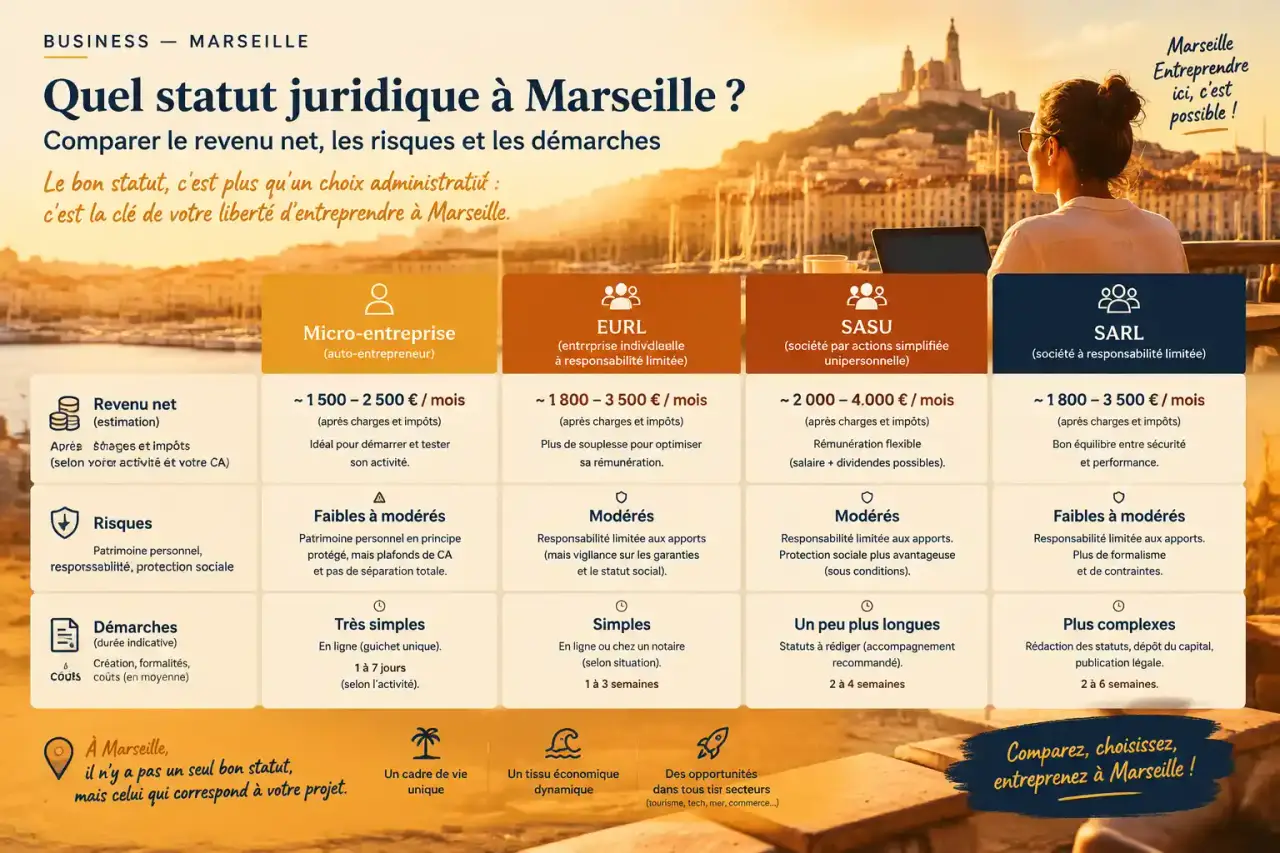
Pour choisir votre statut juridique à Marseille, partez de votre activité, de vos charges et du revenu dont vous avez besoin. La micro-entreprise peut convenir pour démarrer seul avec peu de frais ; l’EI au réel, l’EURL ou la SASU méritent une comparaison lorsque les dépenses augmentent. À plusieurs, l’arbitrage porte surtout sur la SARL et la SAS. Les règles sont nationales : l’intérêt d’un accompagnement marseillais réside dans la connaissance de votre secteur et des interlocuteurs locaux.
Commencer par les contraintes du projet, pas par le nom du statut
Forme juridique, régime fiscal et régime social sont trois décisions distinctes. L’entreprise individuelle et la société constituent des cadres juridiques. La micro-entreprise est un régime simplifié de l’entreprise individuelle, et non une société. L’impôt sur le revenu (IR), l’impôt sur les sociétés (IS) et la protection sociale complètent ensuite le choix.
Avant toute comparaison, précisez votre activité, vos investissements, vos dépenses récurrentes, votre besoin de rémunération et la présence éventuelle d’associés. Un consultant numérique travaillant seul n’a pas les mêmes contraintes qu’un restaurateur avec un bail commercial ou qu’une entreprise de logistique finançant des véhicules.
- Activité réglementée : vérifiez les qualifications, autorisations et formes d’exercice admises.
- Dépenses importantes : comparez un régime permettant de déduire les charges réelles avec la micro-entreprise.
- Projet collectif : définissez les pouvoirs, les apports et les conditions de sortie des associés.
- Investisseurs envisagés : anticipez les modalités de leur entrée au capital.
Pensez votre structure comme une rampe d’accès : elle doit faciliter le démarrage sans devenir un obstacle au palier suivant. Notez dès maintenant les événements qui imposeront une révision du choix : recrutement, achat de matériel, arrivée d’un associé ou premier financement. Cette méthode évite de créer une société trop lourde uniquement pour une croissance hypothétique, tout en préparant les coûts d’une évolution future.
Comparer les formes accessibles seul ou à plusieurs
Le tableau suivant donne une première orientation. Le régime social indiqué correspond au dirigeant exerçant dans la configuration précisée ; il ne résume pas toutes les situations possibles.
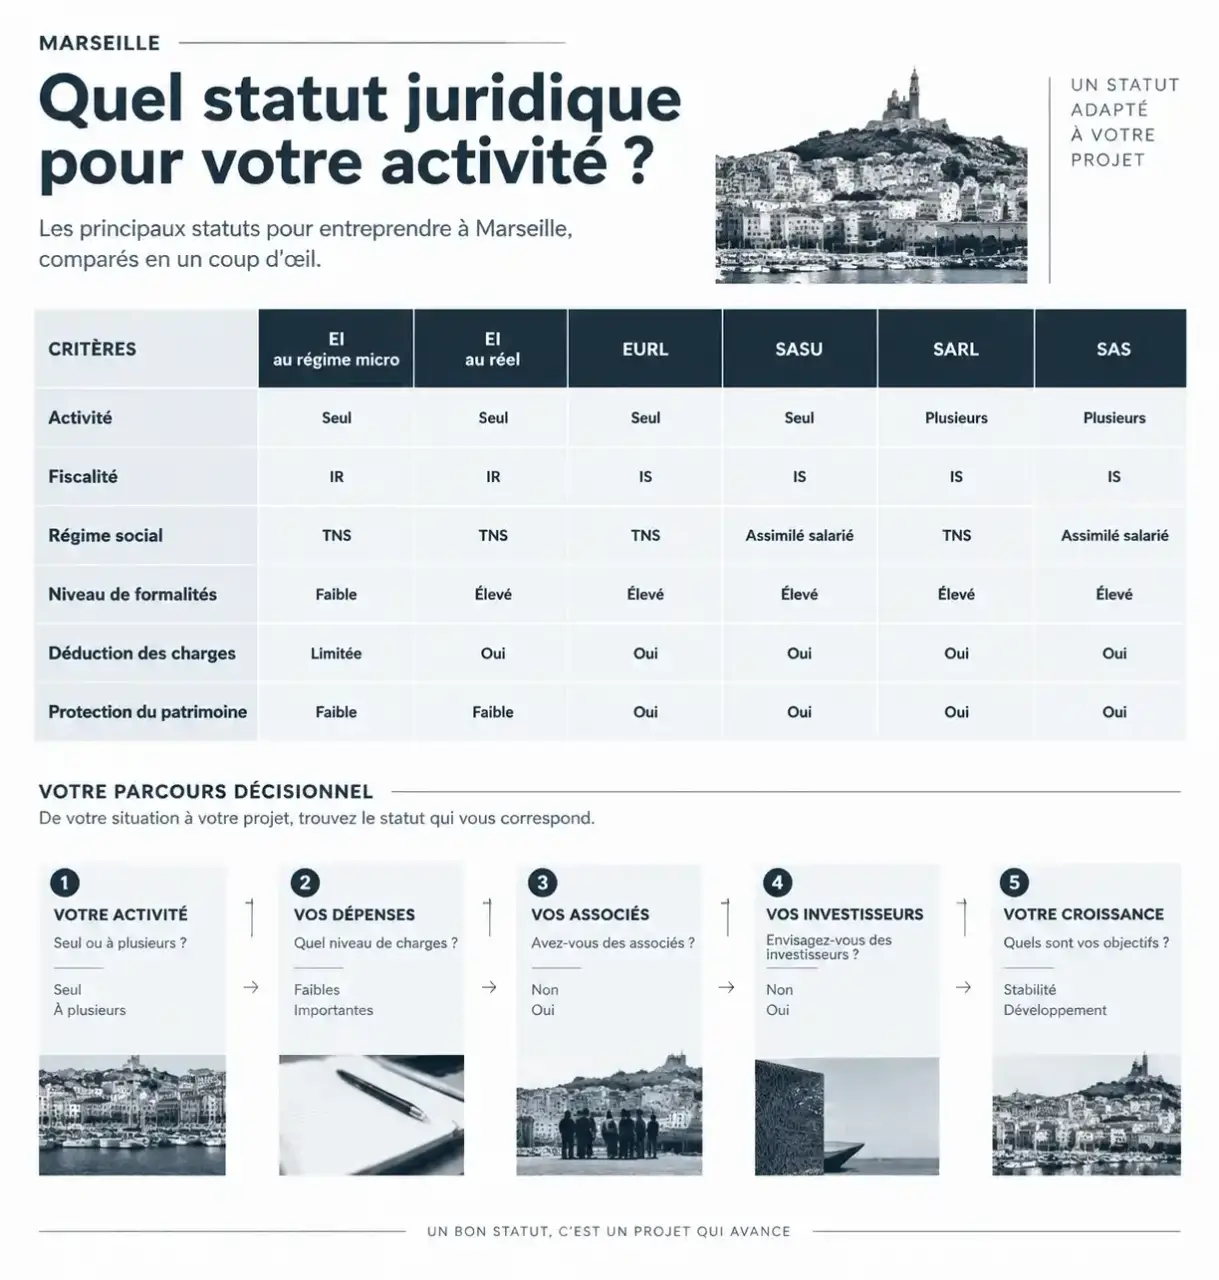
| Forme | Participants | Fiscalité habituelle | Régime social | Gestion et capital |
|---|---|---|---|---|
| EI au régime micro | Entrepreneur seul | IR avec abattement forfaitaire | Indépendant, régime micro-social | Sans capital ; obligations simplifiées |
| EI au réel | Entrepreneur seul | IR ; option IS sous conditions | Travailleur non salarié | Sans capital ; comptabilité au réel |
| EURL | Un associé | IR si associé unique personne physique ; option IS | Travailleur non salarié pour le gérant associé unique | Capital libre ; statuts et comptes annuels |
| SASU | Un associé | IS ; option temporaire IR sous conditions | Président rémunéré assimilé salarié | Capital libre ; statuts et comptes annuels |
| SARL | Plusieurs associés | IS ; options IR sous conditions | Gérant majoritaire non salarié ; minoritaire ou égalitaire rémunéré assimilé salarié | Capital libre ; fonctionnement encadré |
| SAS | Plusieurs associés | IS ; option temporaire IR sous conditions | Président rémunéré assimilé salarié | Capital libre ; organisation statutaire souple |
Freelance, commerce ou startup : des arbitrages différents
Pour un freelance à Marseille, la micro-entreprise offre une gestion légère, mais les frais professionnels ne sont pas déduits pour leur montant réel. L’EI au réel devient donc pertinente à étudier lorsque les achats, déplacements ou sous-traitances pèsent sur la marge. L’EURL et la SASU permettent, elles, d’exercer dans une société distincte de son fondateur.
Pour un commerce familial, la SARL peut convenir à une organisation stable et encadrée. La SAS intéresse davantage les projets nécessitant une gouvernance personnalisée ou l’entrée d’investisseurs. Cette souplesse exige toutefois une rédaction attentive des statuts : elle ne garantit ni financement ni rentabilité.
Certains projets relèvent d’autres cadres : la SEL pour des professions libérales réglementées, la SCOP pour une entreprise détenue majoritairement par ses salariés associés, ou la SA pour une structure de plus grande taille, avec un capital minimum de 37 000 €. L’EIRL, en revanche, ne peut plus être créée depuis le 15 mai 2022.
Mesurer le revenu net et la protection réelle du dirigeant
IR, IS et cotisations : comparer un coût global
À l’IR, le bénéfice professionnel entre dans l’imposition du foyer selon les règles applicables, même s’il reste en trésorerie. À l’IS, la société paie l’impôt sur son bénéfice ; la rémunération et les dividendes du dirigeant suivent ensuite leur propre traitement fiscal et social.
Le taux normal d’IS est de 25 %. Le taux réduit de 15 % concerne une tranche de bénéfice et suppose plusieurs conditions, notamment un chiffre d’affaires inférieur à 10 millions d’euros, un capital entièrement libéré et une détention répondant aux exigences légales. Il ne s’applique donc pas automatiquement à tout le bénéfice d’une petite société.
Le président rémunéré de SASU relève du régime général comme assimilé salarié, sans assurance chômage au titre de son seul mandat. Le gérant associé unique d’EURL relève du régime des indépendants. Pour comparer, demandez une simulation intégrant cotisations, impôts, retraite, prévoyance et coûts comptables, plutôt qu’un simple pourcentage de charges.
Les plafonds micro varient selon l’activité et la période. À titre de repère historique, en 2024, ils étaient de 188 700 € pour la vente et de 77 700 € pour les prestations de services ; en activité mixte, le second plafond s’inscrivait dans le premier. Vérifiez les seuils applicables à votre création, notamment pour les locations meublées, et distinguez-les des seuils de franchise de TVA.
Responsabilité limitée ne signifie pas absence de risque
En EURL, SARL, SASU et SAS, la responsabilité des associés est en principe limitée aux apports. Une caution personnelle, une faute de gestion ou certaines infractions peuvent néanmoins exposer le dirigeant. En EI, la séparation automatique des patrimoines personnel et professionnel existe depuis 2022, avec des exceptions et des possibilités de renonciation encadrées. Un crédit garanti personnellement mérite donc autant d’attention que le statut lui-même.
Faire valider le choix à Marseille et préparer l’immatriculation
La CCI Aix-Marseille-Provence peut orienter les créateurs, notamment commerçants. Pour une activité artisanale, rapprochez-vous également de la chambre de métiers compétente. BGE Provence-Alpes-Méditerranée accompagne la construction du projet et du plan financier. Un expert-comptable compare les revenus et la trésorerie ; un avocat sécurise les statuts, les relations entre associés et les engagements personnels.
Pour les projets innovants, les incubateurs et l’écosystème du CISAM constituent des pistes d’orientation. Quant aux dispositifs territoriaux, notamment ceux associés aux zones franches urbaines, ne présumez aucune exonération : faites vérifier l’adresse, la date d’implantation et les conditions en vigueur avant d’intégrer une aide au prévisionnel.
Avant un rendez-vous, préparez trois hypothèses de chiffre d’affaires, vos charges, vos investissements et votre revenu personnel souhaité. Exigez une comparaison sur des hypothèses identiques, après fiscalité personnelle, en distinguant rémunération, dividendes et trésorerie conservée.
- Vérifiez les conditions d’exercice et choisissez l’adresse de l’entreprise.
- Validez la forme juridique, les options fiscales et le financement.
- Pour une société, rédigez les statuts, constituez le capital et publiez l’annonce légale requise.
- Déposez la formalité et les pièces sur le Guichet unique des formalités des entreprises, opéré par l’INPI.
Les statuts sont transmis dans ce dossier dématérialisé, et non simplement déposés au guichet d’un tribunal. Le dossier est orienté vers les organismes compétents. Demandez enfin un devis séparant frais de création, accompagnement juridique et gestion annuelle : le bon statut doit rester soutenable après l’immatriculation.